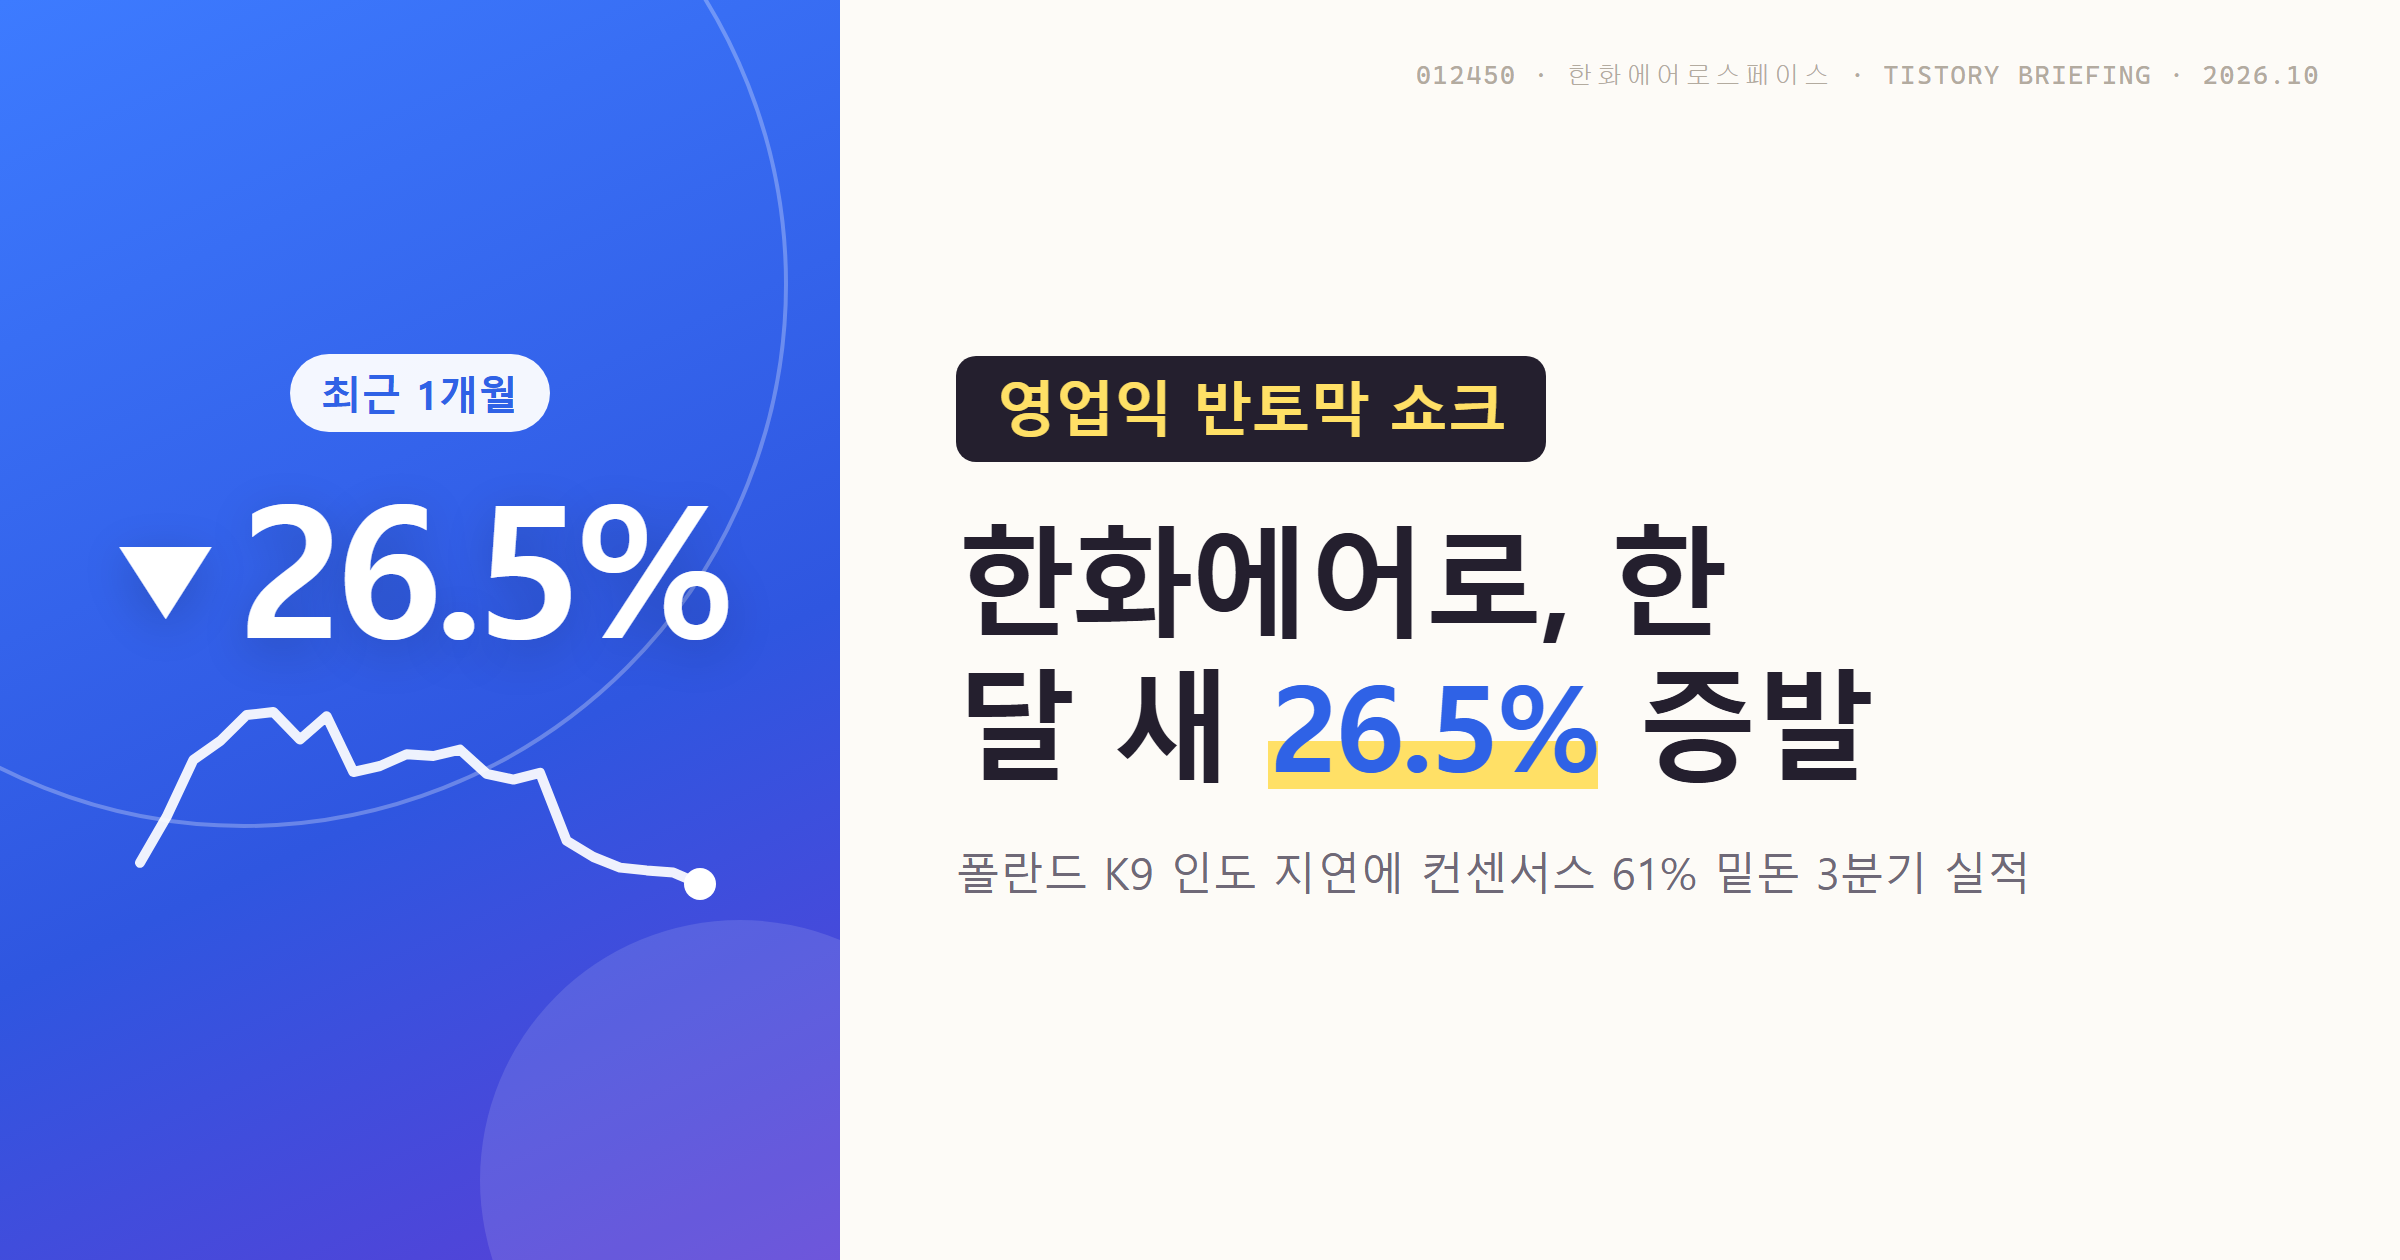
한화에어로스페이스 실적이 시장 기대에 크게 못 미쳤습니다. 2026년 10월 29일 공시된 3분기 연결 영업이익은 4,520억원으로 전년 동기보다 46.2% 줄었고, 당기순손실 367억원으로 적자 전환했습니다. 영업이익은 시장 컨센서스를 61% 밑돈 것으로 보도됐습니다. 같은 날 주가는 장중 73만 2천원까지 밀렸다가 전일 대비 3.4% 내린 760,000원에 마감했고, 최근 1개월 하락률은 26.5%에 이릅니다. 하루 전인 10월 28일에는 한화투자증권이 목표가 130만원 리포트를 냈고, 이사회는 자회사 한화에비에이션에 430억원을 출자하기로 의결했습니다. 실적 부진의 원인과 회사가 내놓은 4분기 반등 근거를 정리해 드리겠습니다.

최신 뉴스 브리핑
• 2026년 10월 29일, 3분기 연결 매출 6조943억원(전년 동기 대비 -6.0%), 영업이익 4,520억원(전년 동기 대비 -46.2%)을 공시했습니다. 영업이익은 컨센서스를 61% 밑돌았습니다. (자료: 뉴스1, 디지털투데이)
• 같은 날 공시에서 3분기 연결 당기순손실 367억원이 확인돼 전년 동기 대비 적자 전환했습니다. (자료: 디지털투데이)
• 감익 요인으로는 폴란드 K9 자주포 인도 지연, 환율 하락, 대전 사업장 화재가 꼽혔습니다. 핵심인 지상방산 부문 영업이익은 217억원에 그친 것으로 보도됐습니다. (자료: 뉴스1, 디지털데일리)
• 2026년 10월 28일 이사회에서 자회사 한화에비에이션 유상증자에 430억원을 출자하는 안건을 의결했고, 10월 29일 공시했습니다. (자료: 디지털투데이)
• 2026년 10월 28일 한화투자증권은 '더 큰 기회가 여전히 많다'는 리포트에서 투자의견 BUY와 목표가 130만원을 제시했습니다. 미국 방산시장 진출과 포병체계 점유율 확대를 근거로 들었고, 중동 수주는 단기 변수로 짚었습니다. (자료: 네이트 뉴스 리포트 브리핑)
최근 주가 및 실적 스냅샷
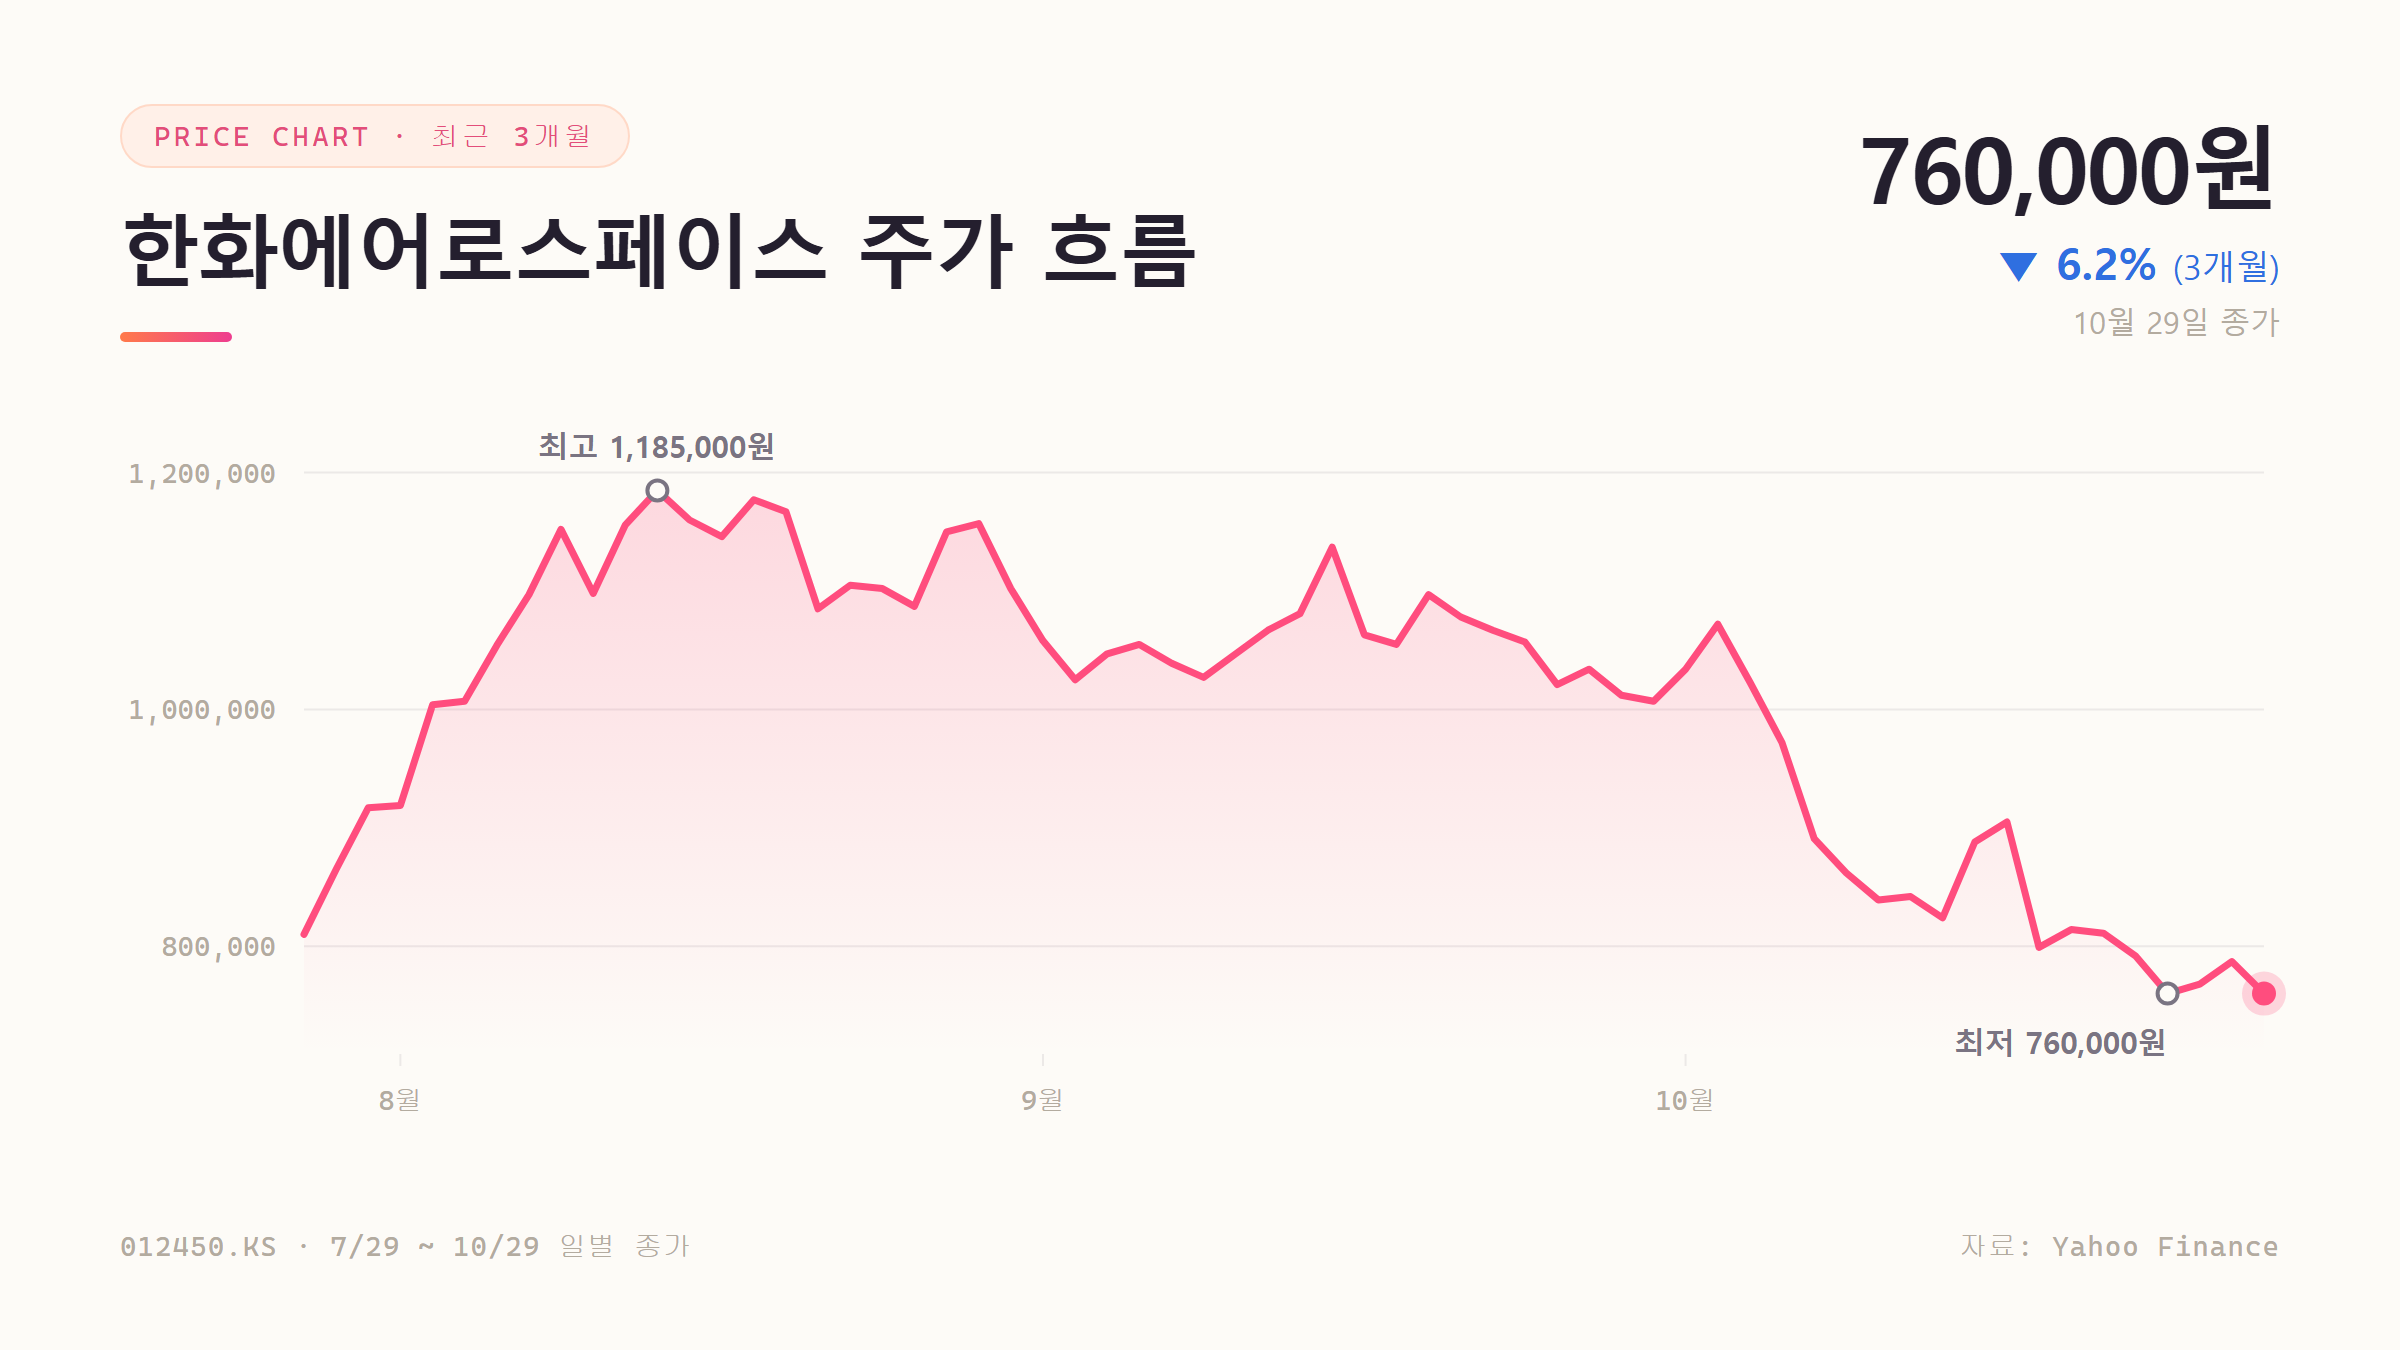
• 3분기 실적: 매출 6조943억원(전년 동기 6조4,865억원), 영업이익 4,520억원(전년 동기 8,396억원)입니다. 당기순이익은 367억원 적자를 기록했습니다. (자료: 디지털투데이, 서플)
• 10월 29일 주가는 시가 80만원으로 출발해 장중 52주 최저가 수준인 73만 2천원까지 떨어졌습니다. 이후 일부 회복해 전일 대비 2만 7천원(-3.4%) 내린 760,000원에 마감했습니다. (자료: 톱스타뉴스, 한경코리아마켓)
• 최근 등락률은 1주 -6.3%, 1개월 -26.5%, 3개월 -6.2%로, 실적 발표 전부터 한 달 사이 하락 폭이 컸습니다. (자료: Yahoo Finance 종가 기준)
• 3분기 말 방산 수주잔고는 약 35조원으로 제시됐습니다. (자료: 뉴스1)
카테고리 관점에서 본 의미
다극화 시대에는 지역 분쟁과 동맹 재편이 이어지면서 각국이 재래식 화력을 다시 늘리고 있습니다. 한화에어로스페이스는 K9 자주포와 천무 다연장로켓을 앞세워 이 흐름의 대표 수혜주로 꼽혀 왔습니다. 이번 3분기 감익은 수요가 꺾여서가 아니라 인도 시점이 밀리고 환율·화재 같은 비용이 겹친 결과라는 것이 회사 측 설명입니다.
방산 수출은 정부 간 계약, 현지 생산, 인도 일정 협의가 얽혀 있어 분기 실적이 납품 타이밍에 따라 크게 출렁입니다. 수주잔고 35조원이 탄탄하더라도 폴란드처럼 비중이 큰 고객의 인도 일정이 한 분기만 밀려도 이익이 반토막 날 수 있다는 점이 이번 실적으로 드러났습니다.
증권가는 미국 방산시장 진출과 유럽·중동 수주를 중장기 성장축으로 보고 있습니다. 전략물자 공급망이 블록화될수록 생산 능력과 납기 신뢰도가 경쟁력이 되는 만큼, 앞으로는 수주 규모만큼이나 약속한 일정대로 인도하는 실행력이 평가 기준이 될 것으로 보입니다.
투자자 관점에서 체크할 포인트
• 4분기 인도 실적: 회사가 반등 근거로 든 폴란드 K9·천무 2차 물량과 이집트·호주 K9 사업이 실제로 4분기 매출에 반영되는지 확인할 필요가 있습니다.
• 지상방산 수익성: 3분기 지상방산 영업이익 217억원이 일회성 요인을 걷어낸 뒤 어느 수준까지 회복되는지가 핵심입니다.
• 환율과 일회성 비용: 수출 비중이 높아 원화 강세는 이익을 줄이는 요인이 됩니다. 대전 사업장 화재 관련 비용이 추가로 반영되는지도 지켜봐야 합니다.
• 신규 수주 이벤트: 증권가가 짚은 미국 방산시장 진출과 중동 수주가 실제 계약으로 이어지는지 확인이 필요합니다.
• 자회사 출자 등 자본 배분: 한화에비에이션 430억원 출자처럼 계열사로 자금이 이동하는 흐름도 함께 점검해 보시기 바랍니다.
자주 묻는 질문
• Q. 한화에어로스페이스 3분기 실적은 어땠나요? A. 매출 6조943억원, 영업이익 4,520억원(전년 동기 대비 -46.2%), 당기순손실 367억원이었습니다. (자료: 디지털투데이)
• Q. 한화에어로스페이스 증권사 목표주가는 얼마인가요? A. 10월 28일 한화투자증권이 투자의견 BUY와 목표가 130만원을 제시했습니다. (자료: 네이트 뉴스 리포트 브리핑)
• Q. 한화에어로스페이스 실적이 왜 부진했나요? A. 폴란드 K9 인도 지연, 환율 하락, 대전 사업장 화재 영향이 꼽혔고, 회사는 4분기 수출분 반영으로 회복을 전망했습니다. (자료: 뉴스1)
함께 보면 좋은 글
• 한화에어로스페이스 주가 전망, 3분기 실적 우려에 목표가 줄하향
#한화에어로스페이스 #012450 #한화에어로스페이스실적 #3분기실적 #K9자주포 #천무 #폴란드방산수출 #방산주 #한화에비에이션 #K방산
'경제' 카테고리의 다른 글
| 메타 주가 전망, 공모가 625달러 밑으로 내려간 이유 (0) | 2026.10.30 |
|---|---|
| 삼성전자 주가, 영업익 107조에도 4.1% 하락한 이유 (0) | 2026.10.30 |
| GE버노바 실적 발표일, 하루 4.7% 반등 후 3분기 성적표 (3) | 2026.10.28 |
| SK텔레콤 목표주가, 유진투자증권 13만5700원 상향 (0) | 2026.10.28 |
| 이튼 실적 발표일 11월 3일, 한 달 새 15.5% 하락 (0) | 2026.10.27 |


